《医药工业发展 "十五五" 规划》:3.5 万亿产业蓝图下科学仪器厂商的五张 "入场券"
2026年9月18日,工业和信息化部、国家发展改革委、国家卫生健康委、国家药监局等十部门联合发布《医药工业发展 "十五五" 规划》(工信部联规〔2026〕210 号)。这份被业内视为未来五年医药产业 "施工图" 的文件,不仅锚定了"到 2030 年规上医药工业营业收入突破3.5万亿元、创新药产业年均增速不低于20%"的硬指标,更在 "产业基础" 章节罕见地把高端制药装备、仪器试剂、实验室软件列为需 "上下游协同攻关" 的关键环节。对长期处于医药产业链上游的科学仪器厂商而言,这既是一次国产替代的窗口期,也是一份被写进国家规划的 "订单预告"。
一、先看数字:2030 年的产业坐标
《规划》围绕产业规模、创新发展、企业培育与集群发展提出 10 项预期性指标,其中与研发端、检测端投资强度直接相关的几项尤为值得仪器行业关注:
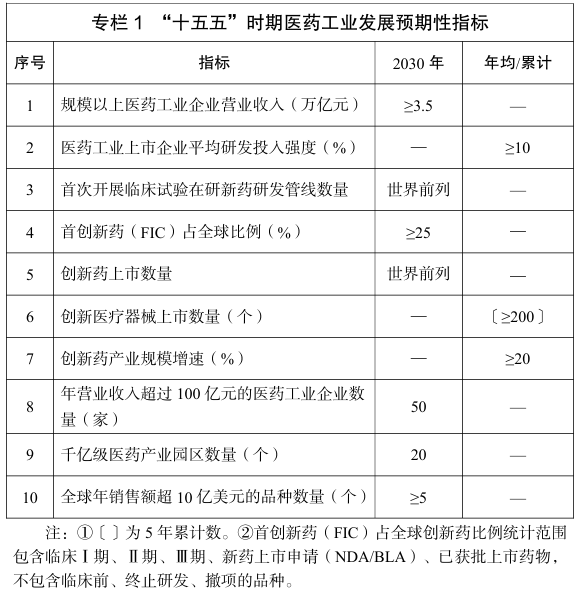
研发投入强度年均 10%、创新药管线 "世界前列"—— 这意味着未来五年从靶点发现、药学研究、临床试验到质量控制的全链条实验室投入将持续放量。历史经验表明,医药研发投入每上行一个台阶,上游仪器、试剂、耗材与信息化系统的采购曲线都会滞后约一到两个季度跟随。
二、重点发展领域:八个方向,仪器 "触点" 密布
《规划》围绕创新驱动、韧性安全、数智转型、精准诊疗、效率提升、价值创造、普惠健康、开放共赢八个方面部署 25 项重点任务。对仪器厂商而言,真正决定生意的是其中三个板块:
1.创新药械:新模态药物催生新工艺设备
《规划》专栏 2 将重点创新领域细化到技术路线层面:
化学药:siRNA/ASO 寡核苷酸、PROTAC / 分子胶蛋白降解、多肽及口服环肽、PDC 多肽偶联、放射性核素偶联药物(RDC)、脑靶向 / 微环境响应递送系统;
生物制品:双 / 多特异性抗体、新一代 ADC(含双载荷、新型连接子)、AOC 抗体寡核苷酸偶联、CAR-T / 通用型 CAR-T/iPSC、体内基因编辑、AAV 载体、LNP 递送、mRNA 疫苗与新佐剂;
医疗器械:可降解植介入器械、3D 打印植入物、神经介入微导管 / 微导丝,以及高端 CT、磁共振、多模态 AI 病理系统、放疗系统、手术机器人、脑机接口外骨骼等。
这些新模态药物的共性是工艺链条长、质控要求高、小试中试放大难—— 而这恰恰是实验室仪器与工艺装备的用武之地。
2.精准诊疗:诊断设备被单列成 "产业"
《规划》第四部分专门提出 "培育精准诊疗新范式",并以专栏 7 列出四大类精准医药产品:
肿瘤早筛:多组学联合检测、数字液体活检、甲基化检测、ctDNA/CTC/ 外泌体多靶标联检、PET/SPECT 分子影像探针;
慢病早筛:微针传感、汗液传感等在体连续无创监测、血脂精准分型、神经退行性疾病标志物检测;
母婴儿童:NIPT 2.0、单基因病无创产前检测、新生儿遗传代谢病快检;
公卫感染:POCT、核酸快速扩增、微流控芯片、CRISPR 病原体识别、多病原联检。
值得注意的是,规划明确提出 " 加快高通量基因测序、微流控、高灵敏生物检测等技术 "产业化,并要求" 完善精准诊断产品质量控制、临床评价及标准体系 "—— 这为体外诊断上游的仪器、芯片、试剂厂商打开了明确的政策入口。
3.产业基础:这是仪器厂商最该逐字读的一章
《规划》第二部分第 5 条 "夯实产业基础" 及其专栏 4,几乎是为上游供应链 "点名"。文件原文写道:要 " 突破药用辅料、高端制药设备及耗材、仪器试剂、原材料和工业软件等环节关键技术 "。被点名的产品清单包括:
生物药生产用原料耗材:新型无血清培养基、不同类型层析填料、深层过滤 / 超滤 / 纳滤膜材料;
生产工艺系统:微通道反应器、核酸合成仪、新型结晶器、高密闭隔离器、膜分离系统、高端生物反应器及核心部件、碟片离心机、一次性层析 / 多柱连续层析系统、高速无菌吹灌封(BFS)一体化生产线;
医疗器械制造装备:高端五轴联动加工中心、介入器械精密成型机床、3D 生物打印定制装备、等离子喷涂设备、微流控芯片精密刻蚀机、高精度光学装调与检测系统;
医药工业软件:LIMS 实验室信息管理系统、CADD 计算机辅助药物设计、AI 药物发现、MES、SCADA/DCS、过程分析系统(PAT)、QMS 质量回顾与电子批记录系统。
此外,任务第 9 条还专门要求 " 加速检测用高端传感器、在线分析仪等核心零部件产业化 "—— 这是过程分析与在线质量监控领域少有的国家层面表述。
三、五张 "入场券":仪器厂商的具体机遇图谱
把规划文本翻译成产业语言,本网认为,未来五年科学仪器厂商至少有五条清晰的赛道可以卡位。
入场券一:生物制药工艺装备与一次性耗材
连续流层析、灌流培养、mRNA-LNP 包封、CAR-T 全封闭自动化处理等工艺被反复点名,对应到设备端就是:2000 L 以上一次性生物反应器、多柱连续层析系统(SMC)、切向流过滤(TFF)系统、全自动病毒载体生产平台、质粒 /mRNA 生产线、全封闭细胞制备工作站。叠加 "第三方中试车间向中小企业开放关键设备与生产线资源" 的政策导向,CDMO/CRO 产能扩张将直接拉动上述设备与配套传感器、在线 DO/pH/ 生物量探头的需求。国产厂商在一次性反应袋、层析柱、灌流管路等耗材上的替代窗口已经打开。
入场券二:高端分析表征与多组学仪器
新靶点开发被明确指向 " 基于基因组学、蛋白质组学、空间组学";单细胞测序、空间多组学、代谢组、蛋白组联合检测被列入肿瘤早筛与精准诊断。这意味着:
高分辨质谱、四极杆 - 飞行时间质谱、质谱成像在药物代谢、蛋白表征、生物标志物发现中的需求持续上行;
单细胞测序仪、空间转录组平台、数字 PCR、毛细管电泳片段分析仪是核酸药物与基因治疗研发的标配;
流式细胞仪、高通量高内涵成像系统随 CAR-T、ADC 研发放量;
表面等离子体共振(SPR)、微量热泳动(MST)等分子互作设备受益于抗体 / 小分子筛选。
入场券三:分子诊断与 POCT 上游设备、芯片与试剂
规划同时点名 "新型分子诊断、肿瘤早筛、罕见病基因检测" 和 "POCT、核酸快扩、微流控、CRISPR"。对设备厂商而言,机会不只在整机,更在上游核心部件:高精度温控模块、微流控芯片注塑与刻蚀、光学检测模块(光电倍增管、CMOS 成像、荧光激发光源)、微阀微泵、自动化样本处理工作站。规划在地方落地稿中已明确出现 " 攻关高精度加样、光电倍增管、激光器等关键部件 " 的表述,这些长期被海外厂商把持的光学、精密机械部件,正是国产仪器供应链需要补的课。
入场券四:放射性药物制备与质控设备
这是本次规划中一个 "低调但分量极重" 的方向。从 RDC 抗体核素偶联、诊疗一体化核药,到 "低丰度高纯度医用放射性核素提取纯化""β 核素自动化合成与 GMP 生产 ""α 核素全流程质量控制",规划对核药的布局具体到了工艺步骤。对应的设备包括:热室 / 热箱、自动合成模块、核素活度计、放射性 HPLC、薄层放射性扫描仪、放射性废液处理系统、PET 质量控制分析仪。随着配套医院 PET 中心与核药生产车间建设提速,这是一个目前竞争尚不充分、毛利率高、政策确定性强的细分蓝海。
入场券五:实验室数字化与过程分析(PAT)软件
《规划》把 "数智转型" 列为八大任务之一,并首次系统提出:建设医药高质量数据集与可信数据空间、研发医药垂类大模型、推进 CSV 计算机化系统验证、面向关键质量属性的实时预警与闭环控制。对仪器与信息化厂商而言,这不只是卖一套 LIMS:
LIMS/ELN/SDMS 实验室数据信息化将随 GMP 合规要求普及;
PAT 在线近红外 / 拉曼 / UV 光谱分析仪、在线粒度仪、在线 pH / 电导将用于制药工艺的实时放行与连续制造;
仪器数据直采、AI 辅助谱图解析、实验室大模型 Agent 会成为新一代产品的差异化卖点。
规划同时明确 "加速检测用高端传感器、在线分析仪核心零部件产业化",这为国产过程分析仪器厂商提供了难得的政策背书。
展源
何发
热点文章
-
管制范围持续扩张!美国更新“1286 ”清单,复旦、上交等上榜
2026-07-30
-
快讯!赛默飞任命Dan Rosen为中国区总裁
2026-08-18
-
哈工大谭久彬院士团队合作发明化学反应发光超分辨成像新方法
2026-08-14
-
2026 国自然集中接收项目评审结果放榜,多项资助规模上调
2026-08-26
-
多孔材料表征|深度解读比表面积、孔径分布与吸脱附等温线
2026-07-17
-
XPS图谱如何分析?
2026-06-30
-
-
《电子信息制造业 "十五五" 规划》发布:扩大国产电子专用设备和测量仪器使用
《电子信息制造业发展 "十五五" 规划》将 "提升电子专用设备及测量仪器供给能力" 列为核心任务,明确示波器、网络分析仪、椭偏仪等量检测与测量仪器攻关方向,高端国产仪器替代再提速。
作者:
-
12.5 亿赋能基础研究,国自然长三角联合基金重大专项启动
-
电子测量仪器“国家队”电科思仪登陆创业板,开盘大涨243%!
-
从 2026 半年报看国产力量:6 家视觉测量与无损检测仪器厂商财报盘点
-
知网收录丨《实验与分析》"材料联用表征技术" 专栏征稿
-
高校突发氢氟酸事故致3人伤亡,实验室该如何科学应急处置?
评论
加载更多