单一渗透率口径已无法衡量其长期价值
行业观察│光芯片与相干光模块技术路线辨析
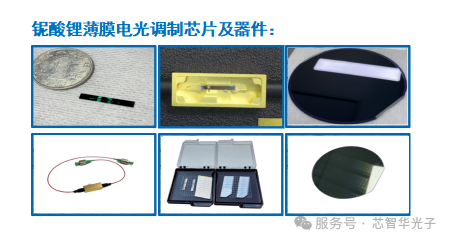
近期行业一篇关于 TFLN 相干模块渗透率的分析文章引发讨论。文章以“先修分母,再谈渗透率”为方法,指出不同统计口径下 TFLN 市场占比差异巨大,并结合 Marvell 收购 Lumentum 的交易,对 TFLN 远期出货规模提出偏谨慎的判断,认为其很难达到 4000 万只量级。这一方法论本身有价值——口径不清的百分比确实没有意义;但其研判框架仍建立在“TFLN 是独立调制器件、仅在传统相干赛道与体铌酸锂和硅光正面竞争”的旧假设之上,未能捕捉到硅光+TFLN 混合集成路线带来的范式变化。随着光电集成方案持续迭代,TFLN 的价值边界、应用分母与产业协同逻辑,早已跳出单一相干 IQ 调制器的框架。
一、认知偏差:把 TFLN 锁死在“相干模块”这一个分母
传统分析把 TFLN 局限在相干模块赛道,默认它是独立单品、单打独斗参与竞争,这是当前最大的认知偏差。纯 TFLN 分立调制器方案确实面临封装耦合成本高、无源分光与偏振控制集成困难、综合良率不足、供应链配套与客户验证周期长等多重约束,单独上量难度大,这也是市场对 TFLN 保持谨慎的核心原因。承认这一点,并不等于承认 TFLN 的上限就是分立器件的上限。
硅光+TFLN 不是简单的 TFLN 单品替代方案,而是异构光电集成平台。它依托硅光成熟的无源波导、分束、偏振处理、波分复用与片上监控集成能力,叠加 TFLN 的超高带宽、低半波电压与高线性度调制优势,二者互补:既规避纯 TFLN 在无源集成、耦合与监控上的短板,也弥补纯硅光调制器在带宽、线性度和驱动功耗上的瓶颈。从器件指标看,硅光异构集成 TFLN 调制器已实现 3dB 电光带宽高于 110 GHz、差分半波电压低于 1.5 V、C 波段插入损耗控制在 5 dB 以内,可原生支撑单通道 400 GBaud 速率,适配 3.2T DR8 数通、1.6T ZR 相干与 CPO 共封装等多类高速架构。
这条路线对应的市场,不再只有传统长途骨干与 DCI 相干一个分母,而是同时覆盖三条赛道:一是原有相干传输市场,实现对传统体铌酸锂调制器的规模化替代;二是数通 IMDD 高速场景,面向 800G、1.6T、3.2T 的 PAM4 线性直驱架构;三是下一代 CPO 共封装光学,适配超短距、高带宽密度、低功耗的光电共封装需求。赛道扩容,意味着统计“渗透率”时用作分母的市场本身已经被改写。
表 1 同一个“渗透率”,三个不同的分母
分母口径 |
规模量级 |
年份 |
说明 |
相干可插拔模块(模块本体) |
60–75 亿美元 |
2025–2026 |
只算模块,不含嵌入式线路卡与系统 |
数通光模块(以太网为主,非相干) |
约 228 亿美元 |
2026 |
IMDD 强度调制直接检测,与相干不是同一技术路线 |
硅光+TFLN 可覆盖的合并口径 |
约为相干模块口径的 2.5–3 倍 |
2028 年前后 |
相干+DCI 相干下沉+数通线性直驱+CPO 的量级叠加 |
数据来源:相干模块与数通模块规模取自 LightCounting、Dell’Oro 等机构公开发布并经媒体转述的口径,年份与统计定义各不相同,不可相加;合并口径倍数为本稿按上述口径叠加的量级估算,仅用于说明分母差异,不作为预测值。
分母一换,问题就换了一个。把 4000 万只放回“仅相干模块”的旧分母,确实偏激进;但若把硅光+TFLN 同时覆盖的 1.6T/3.2T 数通线性直驱、DCI 相干下沉与 CPO 共封装一并计入,需求分母显著放大,这一量级就重新具备了产业逻辑。
二、以体铌酸锂为对标基准,已脱离当前产业现实
文章将 TFLN 的首要对标对象定为体铌酸锂,这套对标逻辑已经落后于技术迭代速度。传统体铌酸锂调制器受厚膜射频损耗限制,3dB 带宽普遍只有 30–35 GHz,半波电压多在 4.5 V 以上,驱动功耗显著偏高,已难以支撑 106 GBaud 以上的 PAM4 与高速相干信号。这正是 2019 年 Lumentum 在出售意大利产线时明确战略转向、逐步关停体铌酸锂业务的底层原因——那是七年前的产业判断,而不是今天的竞争基准。
七年之后,TFLN 的薄膜转移、电极工艺、高速测试与 8 英寸代工生态已经完成跨越。同等带宽下,TFLN 的调制驱动功耗相比体铌酸锂可降低 40%–60%;线性度方面,其三阶交调指标优于体铌酸锂,相干传输场景可带来 3–5 dB 的 SNR 增益,直接转化为链路裕量。在通信高速传输场景,产业共识已经形成:体铌酸锂不再是长期主力路线,TFLN 本身就具备完整替代能力;叠加硅光异构集成后,替代节奏与落地场景会进一步拓宽,从存量小范围替换转为面向新增高速需求的优先方案。
表 2 体铌酸锂与硅光+TFLN 关键指标对比
指标维度 |
传统体铌酸锂 |
硅光+TFLN 异构集成 |
3dB 电光带宽 |
30–35 GHz |
高于 110 GHz |
差分半波电压 Vπ |
4.5 V 以上 |
低于 1.5 V |
调制驱动功耗(同等带宽) |
基准 |
降低 40%–60% |
C 波段插入损耗 |
— |
控制在 5 dB 以内 |
单通道速率能力 |
难以支撑 106 GBaud 以上 PAM4 与高速相干 |
原生支撑 400 GBaud |
主要适配场景 |
长距相干(存量替换) |
相干、DCI 相干下沉、数通线性直驱、CPO |
数据来源:厂商公开技术指标与行业公开资料整理。各项指标为公开披露的典型值区间,测试条件与口径不完全一致,仅供量级参考,不作器件选型的直接依据。
把一项 2019 年已被主流厂商战略放弃的技术路线,当作 2026 年之后的替代基准,本身就不专业。当前通信领域并不需要体铌酸锂继续“硬抗”,TFLN 足以完成替代,硅光+TFLN 的异构方案则把这个替代过程推进得更彻底。
三、Marvell 收购 Lumentum 的另一面:线性直驱正在弱化 DSP 门槛
Marvell 收购 Lumentum 的核心诉求是打通电光协同设计,这一判断本身成立。但把它简单解读为“外部 TFLN 厂商被压制”,忽略了同一条产业主线上的另一个变量:LPO/LRO 线性直驱架构的持续渗透。
在线性直驱路线下,DSP 的功能被拆分和弱化,均衡、时钟数据恢复等能力向交换机侧 ASIC 迁移,模块端更看重光调制器件本身的线性度、带宽与低驱动功耗。行业实测数据显示,800G DR4 的 LPO 方案相比传统 DSP 架构,模块端功耗可下降接近 50%;进入 3.2T 时代,全 DSP 方案模块功耗预计升至 40–50 W,风冷面板承压,LPO/LRO 因此成为云厂商重点评估的选型方向。而硅光+TFLN 恰好适配这一需求:低半波电压直接降低线性 Driver 的摆幅要求,调制端能效可做到数 fJ/bit 量级,显著减轻电驱动芯片压力。
远期看,DSP 不再是高速光模块的唯一核心门槛。当模块端转向线性驱动架构,光电方案的选择权会被放开,更多电芯片厂商、系统厂商可以与光芯片厂商协同定义方案,而不是由一体化 DSP 加模块的厂商锁死路线。对硅光+TFLN 异构方案而言,这不是利空,而是打开了更多协同生态、更多客户与更多应用场景——也就是有新的分母持续加入。
四、尊重产业节奏,但衡量的尺子必须换掉
技术落地仍要尊重产业节奏。良率、封装成本、标准化与客户验证周期,依然是硅光+TFLN 规模化路上的现实挑战,短期很难立刻达到极高渗透率。客观的现状是:TFLN 相干 CDM 芯片仅在骨干网实现小批量稳定出货,DCI 与数通线性直驱场景仍处于送样与验证订单阶段,PAM-4 相关产品的进度还有所延后,距离千万级出货仍有距离。
但衡量这条路线的价值,不能继续沿用“仅相干模块、分立 TFLN 单品”的旧尺子。未来的 TFLN,不是一个用来与体铌酸锂、硅光二选一的调制器单品,而是硅光异构集成平台里的核心调制单元;它的市场同时覆盖相干、高速数通线性直驱与 CPO 多条增长曲线。当新的应用分母持续加入,单纯基于传统相干市场测算的渗透率与出货量预期,自然会低估这条路线长期的产业空间。
光电集成的竞争,从来不是单一器件的胜负,而是架构、生态与多场景适配能力的长期赛跑。硅光+TFLN 异构集成,正在重新定义高速光芯片的边界。